Planejamento familiar: como se preparar para imprevistos que afetam a renda
O primeiro passo é conhecer o custo de manutenção da casa
Aluguel, alimentação, transporte e educação fazem parte de compromissos que continuam existindo quando a renda da família muda. Por isso, organizar as finanças envolve compreender as despesas atuais e avaliar como o orçamento responderia a situações que reduzam a capacidade de pagamento.
Nesse planejamento, o seguro de vida pode ser considerado conforme as necessidades do segurado e das pessoas que dependem financeiramente dele. A contratação exige atenção às coberturas, aos valores previstos e às condições para recebimento de uma eventual indenização.
- Participe do nosso grupo de WhatsApp
- Participe do nosso grupo de Telegram
- Confira os jogos e classificação dos principais campeonatos
A proteção precisa ser avaliada dentro da realidade familiar. Quantidade de dependentes, participação de cada pessoa nas despesas e compromissos de longo prazo ajudam a orientar essa análise. Antes de comparar propostas, vale organizar essas informações e definir quais necessidades serão discutidas com o corretor.
Como identificar as despesas essenciais da família
O primeiro passo é conhecer o custo de manutenção da casa. Isso inclui gastos recorrentes e despesas que aparecem em determinados períodos, mas precisam ser previstas.
Moradia, alimentação, contas de consumo e transporte costumam participar desse levantamento. Conforme a composição familiar, também podem entrar mensalidades escolares, medicamentos e custos de cuidado com crianças ou idosos.
A organização deve distinguir despesas essenciais de gastos que poderiam ser reduzidos em uma mudança de cenário. Essa separação ajuda a compreender quais compromissos exigiriam maior atenção caso uma fonte de renda fosse interrompida.
Também é importante registrar obrigações que não aparecem todos os meses. Um orçamento baseado apenas nas contas mais recentes pode deixar de fora despesas anuais ou pagamentos já assumidos.
Considere como a renda é distribuída entre os responsáveis
Em algumas famílias, uma pessoa concentra a maior parte dos rendimentos. Em outras, as despesas são divididas entre diferentes responsáveis. Essa configuração influencia o planejamento da proteção.
Vale observar quem paga cada compromisso e quais despesas dependeriam de reorganização diante da ausência de uma dessas contribuições.
A conversa deve incluir também atividades de cuidado realizadas sem remuneração. Caso alguém deixe de desempenhá-las, pode surgir a necessidade de contratar serviços ou modificar a jornada de trabalho de outro familiar.
Qual é o papel do seguro de vida no planejamento
O seguro de vida deve ser compreendido a partir das garantias efetivamente contratadas. Nos seguros de pessoas, a indenização ao segurado ou aos beneficiários depende da ocorrência de um evento coberto e das condições previstas no contrato.
Isso significa que a contratação não deve ser interpretada como uma resposta automática a qualquer dificuldade financeira. É necessário conhecer quais situações estão contempladas e quais ficam fora da proposta.
Para a família, a avaliação pode começar pela pergunta sobre quais necessidades pretende proteger. O objetivo é levar informações concretas à análise, em vez de escolher uma cobertura apenas pelo nome ou pelo valor da mensalidade.
Também é útil verificar se já existe algum seguro contratado. Documentos de produtos individuais ou oferecidos pelo empregador podem ajudar a identificar o que está disponível e quais dúvidas ainda precisam ser esclarecidas.
Seguro de vida e reserva financeira: como organizar a análise
A família pode reunir diferentes recursos no planejamento, cada um com regras próprias de utilização. Uma reserva financeira disponível e uma cobertura securitária não devem ser tratadas como se funcionassem da mesma maneira.
Ao avaliar o orçamento, registre quais valores podem ser acessados, quais compromissos já estão associados a eles e quais condições precisam ser atendidas. No caso do seguro, a análise deve seguir o contrato.
Também vale evitar contar com uma indenização como se ela fosse uma renda disponível a qualquer momento. A eventual solicitação envolve procedimentos e documentação que precisam ser conhecidos.
Essa organização permite discutir o papel de cada recurso e identificar necessidades que permanecem sem atendimento. A decisão deve considerar o conjunto da situação familiar.
Como avaliar as coberturas do seguro de vida
As propostas podem apresentar coberturas diferentes. Além da proteção relacionada à morte do segurado, existem produtos que oferecem garantias para determinadas situações em vida, como doenças graves ou incapacidade, conforme as definições contratuais.
A Susep apresenta exemplos dessas coberturas e ressalta a necessidade de verificar o que foi efetivamente contratado. A existência de uma modalidade no mercado não significa que ela esteja incluída em qualquer seguro de vida.
Por isso, peça uma descrição de cada garantia da proposta. É importante compreender qual evento pode dar origem à indenização, quais requisitos são aplicáveis e qual valor está associado à cobertura.
Não interprete o nome da cobertura como uma explicação completa
Expressões como “doenças graves” e “invalidez” precisam ser lidas junto das definições do produto. Não é adequado presumir que qualquer diagnóstico ou limitação estará contemplado.
Solicite exemplos que ajudem a compreender o texto, mas mantenha a documentação como referência. Se houver dúvida entre a explicação recebida e as condições apresentadas, peça esclarecimento antes de contratar.
O mesmo cuidado vale para assistências. É necessário entender quais serviços são oferecidos, como solicitá-los e quais limites se aplicam.
Capital segurado: o que considerar na conversa com o corretor
O capital segurado corresponde ao valor máximo previsto para a cobertura, conforme a definição apresentada pela Susep. Sua escolha merece ser discutida a partir das necessidades identificadas pela família.
Para preparar essa conversa, reúna despesas essenciais, compromissos em andamento e informações sobre os dependentes. Também vale indicar quais preocupações motivaram a procura pelo seguro de vida.
Não existe um valor que possa ser considerado adequado apenas porque foi escolhido por outra pessoa. Famílias com rendimentos semelhantes podem apresentar responsabilidades muito diferentes.
O custo da contratação também precisa ser compatível com o orçamento. A análise deve permitir compreender as alternativas e seus limites, sem assumir um compromisso de pagamento que a família não consegue manter.
Beneficiários do seguro de vida: mantenha as informações organizadas
A indicação dos beneficiários merece atenção durante a contratação. Peça orientação sobre o preenchimento, a identificação das pessoas indicadas e o registro das informações na documentação.
Também é importante conhecer o procedimento para solicitar alterações. Mudanças na composição familiar ou nas responsabilidades financeiras podem motivar uma revisão do planejamento.
Evite presumir que uma mudança em outro cadastro será automaticamente reproduzida no seguro. Confirme diretamente com a seguradora ou o corretor como a atualização deve ser feita.
Informe uma pessoa de confiança sobre a existência do seguro
A organização dos documentos pode facilitar a localização das informações quando necessário. Uma pessoa de confiança deve saber que o seguro existe e onde encontrar os canais oficiais de atendimento.
Não é necessário compartilhar senhas ou expor dados sem cuidado. O objetivo é permitir que os responsáveis identifiquem a seguradora e saibam como buscar orientações.
Também vale solicitar informações sobre a abertura de um aviso de sinistro e a documentação normalmente exigida, observando que os requisitos dependem da cobertura e da ocorrência.
Carências e exclusões precisam entrar na comparação
Antes de contratar, confira a existência de carência e leia as situações excluídas. Esses pontos ajudam a compreender em quais condições o seguro poderá ser acionado.
A Susep recomenda comparar propostas com o mesmo tipo de cobertura e o mesmo capital segurado, observando também carências e franquias. A orientação evita uma comparação baseada apenas no preço anunciado.
Se uma condição não estiver clara, peça que o responsável indique onde ela aparece no documento. A leitura deve acontecer antes da decisão, com tempo para esclarecer dúvidas.
Também é necessário responder corretamente aos questionários apresentados. Informações de saúde, atividade profissional e outros dados solicitados devem ser preenchidos com atenção, conforme as perguntas da proposta.
Como comparar o custo do seguro de vida
O valor pago pelo seguro, chamado de prêmio, precisa ser analisado junto das garantias oferecidas. Uma proposta de menor custo pode apresentar coberturas ou capitais diferentes.
Para organizar a comparação, utilize os mesmos critérios: eventos cobertos, valores, condições de pagamento e serviços incluídos. Assim, fica mais fácil identificar de onde vêm as diferenças.
Confira também os critérios de atualização e as condições de continuidade do contrato. Pergunte como eventuais alterações serão comunicadas e quais documentos devem ser consultados.
O orçamento familiar deve registrar esse pagamento como um compromisso recorrente, conforme a periodicidade escolhida. A decisão precisa considerar a possibilidade de manter a contratação ao longo do tempo.
Revise a proteção quando a realidade familiar mudar
Nascimento de filhos, alteração de renda e novos compromissos podem modificar as prioridades da família. Nesses momentos, vale retomar o levantamento das despesas e verificar se o seguro de vida continua coerente com as necessidades identificadas.
A revisão também pode incluir beneficiários, dados de contato e documentos guardados. O objetivo é manter as informações acessíveis e alinhadas à situação atual.
Preparar-se para imprevistos exige conhecer o orçamento e compreender os recursos disponíveis. Ao avaliar o seguro de vida com atenção às coberturas e às condições de contratação, a família consegue tomar uma decisão mais informada sobre sua proteção financeira.
Fonte: Portal AZ
Comente
Leia também
-
Presidente do TCE-MT é preso em operação da Polícia Federal
Investigação apura suspeita de irregularidades em contratos públicos, pagae movimentações financeiras
-
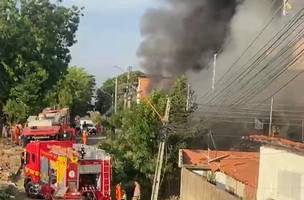
Incêndio destrói oficina de refrigeração na zona Sul de Teresina
A suspeita inicial é de que um curto circuito na fiação de poste tenha provocado o incêndio. Apesar dos danos, não houve feridos
-
-
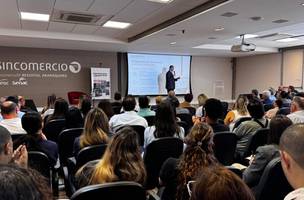
Fim da escala 6x1 exige adaptação das empresas até dezembro
Em palestra no Sincomercio Araraquara, especialista do Ciesp abordou redução da jornada, descanso remunerado e desafios para conciliar custos, continuidade das operações e bem-estar dos trabalhadores
-
Nova linha de produção: como planejar o início da operação e reduzir desperdício
Produzir mais unidades não representa, por si só, um bom resultado
-
Quando um hábito começa a prejudicar a rotina
A importância de reconhecer sinais e buscar apoio
-
-
Como pais e responsáveis podem fazer para ampliar a variedade de alimentos?
Nutricionista da Hapvida explica como identificar sinais de alerta e apresenta estratégias para tornar as refeições mais tranquilas
-
Newsedan Mercedes-Benz inicia pré-venda do novo CLA 200 AMG Line
O lançamento renova um dos automóveis mais emblemáticos da montadora alemã
-
Flávio Bolsonaro divulga carta onde se declara presidente eleito do Brasil
Senador afirma estar nos Estados Unidos e acusa Justiça de perseguição política
-
Chefe de cartório de Piripiri perde função após post contra eleitores do PT
O caso também será submetido à apuração da Corregedoria Regional Eleitoral
-
PF diz que restrições a passaportes não tornam Flávio Bolsonaro foragido
Corporação apura descumprimento de ordens judiciais e afirma não haver registro de saída do senador